法拍屋貸款怎麼辦?成數、利率、流程與得標後 7 日繳款規定
【免費諮詢】房屋土地二胎三胎最高 600 萬;麻吉 Pay 手機貸款 1+1 最高 30 萬;勞保一個月最高可貸 30 萬;機車貸款 1+1 專案最高 45 萬
目錄
標到法拍屋後,許多人才發現得標後 7 日內要繳足全部價金,但手邊資金未必到位,房貸又要等到過戶才能辦。
法拍屋貸款的申辦時間與一般房屋購屋貸款不同,成數上限也受央行規定約束。
這篇整理法拍屋貸款的成數規定、申辦流程、月付試算與繳不出尾款的後果,幫你在投標前把資金計畫算清楚。
法拍屋貸款是什麼?
法拍屋貸款指的是標到法拍屋後,以該屋作為擔保品向銀行申辦的貸款。
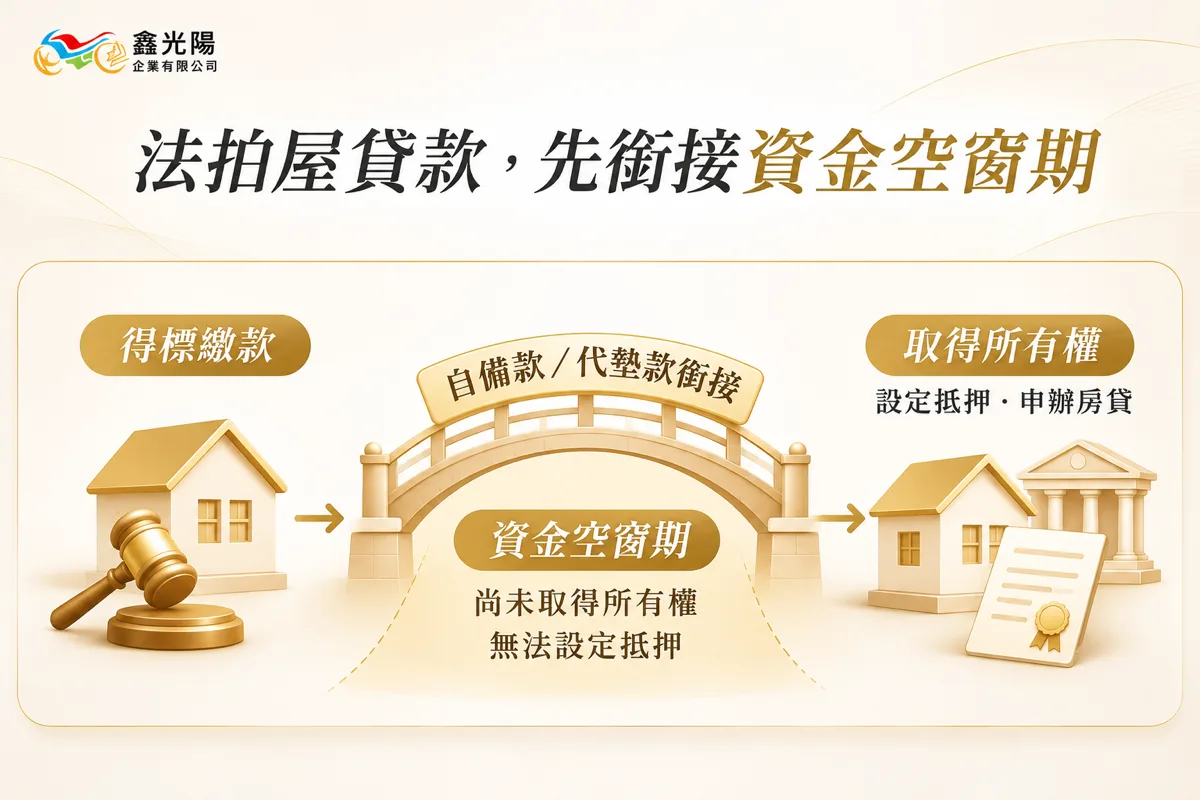
和一般的房屋貸款相比,法拍屋多了一段取得所有權前無法設定抵押的空窗期,資金計畫需要提前安排。
得標後為什麼不能馬上辦房貸?
得標後不能馬上辦房貸,是因為買受人繳足價金前拿不到所有權。
依《強制執行法》第 97 條規定,法院要在買受人繳足價金後才發給權利移轉證書;依《強制執行法》第 98 條,買受人領得證書之日起才取得所有權。
沒有所有權就無法對該不動產設定抵押,銀行也無法受理房貸申請,這段空窗期是法拍屋貸款與一般購屋最不同的地方。
代墊款是什麼?
根據 Yahoo 房地產 2024 年報導,得標後還沒取得所有權狀,無法申請一般房貸,因此有俗稱「代墊款」的短期貸款,利率較高、審核較嚴,待過戶後才能轉成房貸。
是否承作與條件以各銀行為準,不是每家銀行都受理。
法拍屋貸款流程有哪些步驟?
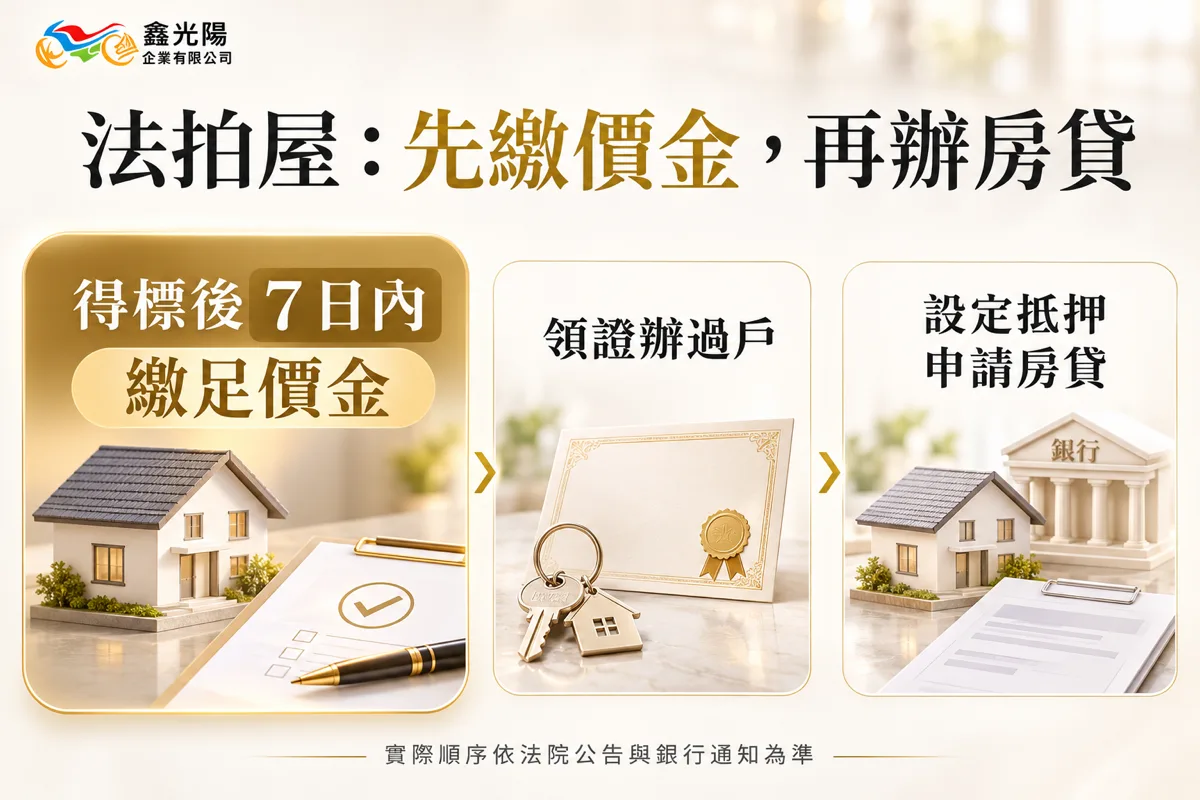
以下是從查公告到申請房貸的 5 個主要步驟,實際順序依法院拍賣公告與銀行通知為準。
步驟 1:查拍賣公告與點交情形
投標前先找到拍賣公告。
依司法院常見問答 Q0836,查詢管道有執行法院公告欄、被拍賣不動產現場張貼、鄉鎮市(區)公所、各地方法院網站、司法院網站、台灣金融資產服務公司,以及新聞紙共 7 種。
依《強制執行法》第 81 條,公告應載明不動產的實際狀況、占有使用情形、調查所得特殊情事(如海砂屋、輻射屋)、最低拍賣金額及交付價金期限,以及拍賣後不點交時的原因。
這些資訊都寫在公告裡,投標前務必逐項確認。
步驟 2:繳保證金投標
依《強制執行法》第 86 條,以投標方式拍賣不動產時,法院得酌定保證金額,要求投標人開標前繳納。
保證金金額以公告所載為準,現場投標可用現金或金融機構開立的即期支票、匯票或本票繳交。
步驟 3:得標後 7 日內繳足價金
得標後的繳款期限,依司法院常見問答 Q0851分三種情形:
一、不動產有優先承買權人時,待優先承買確定後,法院另行通知繳款期限。
二、一般情形:「得標人不待通知即應於得標後七日內繳足全部價金,不得以任何理由要求延長繳款期限。」
三、通訊投標且開標時不在場者:應於法院繳款通知送達後七日內繳足全部價金。
繳款期限不能延長,資金必須在出價前確認到位。
步驟 4:領權利移轉證書辦過戶
繳足價金後,法院依第 97 條規定發給權利移轉證書;買受人領得證書之日起,依第 98 條規定取得所有權,再持證書辦理土地及建物所有權移轉登記。
步驟 5:設定抵押申請房貸
依《民法》第 759 條,因強制執行取得的不動產要先完成登記才能處分,所以辦好所有權登記後,才能以該屋設定抵押向銀行申請法拍屋貸款。
成數上限依買方的持有房屋與貸款情形決定,詳見下一段說明。
法拍屋貸款成數能借幾成?
法拍屋貸款的成數,依中央銀行對金融機構辦理不動產抵押貸款業務規定計算,基準是鑑價或買賣金額較低者;以法拍屋來說,買賣金額就是得標的拍定價。
名下已有房屋或房貸的買方,都不得申請房貸寬限期,已有房貸的成數另有上限。
| 借款人情形 | 法拍屋貸款成數上限 | 寬限期 |
|---|---|---|
| 名下無房屋 | 央行規定未設上限,依銀行審核 | — |
| 無房貸但已有房屋 | 央行規定未設上限,依銀行審核 | 不得有寬限期 |
| 已有一戶房貸 | 七成 | 不得有寬限期 |
| 已有二戶以上房貸 | 三成 | 不得有寬限期 |
| 高價住宅* | 三成 | 不得有寬限期 |
| 公司法人 | 三成 | 不得有寬限期 |
*資料查核:2026 年 11 月;來源:中央銀行不動產抵押貸款業務規定(115 年 9 月 18 日生效版)。
*建物權狀沒有「住」字樣的物件(例如商用、工業用),不適用上表。
法拍屋貸款銀行怎麼鑑價?
鑑價由各銀行依內部授信規範及主管機關規定辦理。
銀行鑑價結果若低於拍定價,成數就以鑑價金額計算,自備款可能因此增加;投標出價時要預留這段差距。
法拍屋貸款利率與月付怎麼試算?
取得所有權後申辦的房貸,利率取決於借款人條件與核貸結果;得標到過戶前若需代墊款,因屬短期貸款,利率通常較一般房貸高。
以下是法拍屋貸款試算示範:假設拍定價 800 萬元、銀行鑑價不低於拍定價、名下已有一戶房貸,央行成數上限為七成(800 萬 × 70% = 560 萬元),示範利率 2.2% 與 2.6%,僅做規劃參考。
試算利率為示範假設值,實際依核貸利率計算。
借 560 萬元,年利率 2.2%
| 年期 | 月付 | 總利息 |
|---|---|---|
| 20 年 | 28,863 元 | 1,327,106 元 |
| 30 年 | 21,263 元 | 2,054,769 元 |
借 560 萬元,年利率 2.6%
| 年期 | 月付 | 總利息 |
|---|---|---|
| 20 年 | 29,948 元 | 1,587,551 元 |
| 30 年 | 22,419 元 | 2,470,849 元 |
名下無房屋的買方,央行未設成數上限,實際可借成數依銀行審核。
試算只套「已有一戶房貸」情境,其他情形請依前表成數上限自行換算。
拍賣公告裡有哪些貸款風險?
拍賣公告會揭露不動產現況、特殊情事與是否不點交,加上前手欠費,都是投標前要先算進資金計畫的風險。
點交和不點交差在哪?
點交指的是由法院介入,解除現有占有方的占有後,將不動產交給買受人;不點交則表示法院不代為清場,買受人要自行處理占有問題。
依《強制執行法》第 99 條,債務人或查封後第三人占有者,法院應解除其占有並點交給買受人,拒不交出時得請警察協助。
公告標示「不點交」且載明原因,代表取得後需自行解決占有問題,接手前務必評估。
欠繳的管理費誰要處理?
得標後,前手欠繳的管理費、水費、電費、瓦斯費或其他費用,要由得標人自行處理。
依司法院常見問答 Q0852,「得標後應自行處理相關事務,不得以任何理由要求法院處理」,同時也提醒投標前應自行查明規約、分管情形與欠費。
投標前建議向管理委員會查詢積欠明細,納入評估。
得標後繳不出尾款會怎樣?
繳不出尾款,法院會重新拍賣,原拍定人不得應買。
依《強制執行法》第 68 條之 2(第 113 條規定不動產拍賣也適用),再拍賣的金額若低於原拍賣金額及因再拍賣所生的費用,原拍定人要負擔差額。
差額由法院以裁定確定;繳納的保證金不足以抵償時,法院得就差額裁定對原拍定人強制執行。
司法院問答也再次說明,繳款期限不得以任何理由延長。
自備款加代墊款的資金缺口,必須在出價前就確認好。
結論:尾款期限短,資金要比出價早到位
法拍屋貸款的核心挑戰不在於能不能借,而在於時間差:房貸要等到過戶後才能辦,但尾款必須在得標後 7 日內繳清,兩者之間的缺口要靠自備款或代墊款這類短期貸款填補。
成數上限依央行規定和持有房屋情形而定;已有一戶房貸的買方最多借七成,自備款至少要準備三成出價金額,還要加上稅費、積欠費用等支出。
出價前先用成數規定估算自備款,再用月付試算確認還款壓力是否可承受,才是穩健的投標準備。
更多貸款資訊
- 新青安首購比較:首購跟新青安一樣嗎?一張表看懂差異、能否同時申請?
- 房屋一胎房屋二胎是什麼?一次搞懂房屋貸款種類的所有疑惑
- 首購族首選!新青安貸款優缺點全分析,申請條件一次搞懂!
- 新青安貸款全攻略:首購圓夢必知!條件、利率、額度與申請流程一次看懂
- 貸款利率怎麼算?2025 年最新利率計算方式與比較
法拍屋貸款常見問題 FAQ
Q1:法拍屋可以貸款嗎?
可以。
辦好所有權登記後,就可以法拍屋設定抵押向銀行申請貸款。
差別在於,得標到過戶前存在資金空窗期,這段期間無法辦理一般房貸,若需資金周轉,只能另外尋找短期融資管道。
Q2:法拍屋貸款能借幾成?
依央行規定,名下無房屋時無硬性上限,由銀行審核決定;已有一戶房貸者上限七成;已有二戶以上房貸或屬高價住宅、公司法人者,上限三成。
計算基礎是鑑價或拍定價(買賣金額)較低者,若銀行鑑價低於拍定價,實際可貸金額可能比預期少。
Q3:得標後的繳款期限可以延長嗎?
不能。
依司法院常見問答 Q0851,「不得以任何理由要求延長繳款期限」,法院不受理任何延期申請。
不動產有優先承買權人時,法院會等優先承買確定後,另行通知繳款期限。
Q4:通訊投標得標,7 天從哪天開始算?
從法院繳款通知送達之日起算。
依司法院問答 Q0851,通訊投標的投標人若開標時不在場,應於法院繳款通知送達後七日內繳足全部價金。
一般在場得標者,則是得標後立即起算 7 日,不等通知。
Q5:不點交的法拍屋是什麼意思?
不點交指法院不代為清場,現有占有方的問題由買受人自行解決。
公告會載明不點交原因。
相對地,「點交」是由法院依《強制執行法》第 99 條解除占有並交給買受人;若占有方拒不配合,法院得請警察協助。
Q6:名下已有房屋,買法拍屋可以申請寬限期嗎?
不行。
依央行規定,名下已有房屋或已有房貸的買方,不得申請寬限期,包含前述成數表中所有非「名下無房屋」的情形。
只有名下無任何房屋的買方,才可能在銀行審核通過後申請寬限期,仍須符合銀行個別規定。
Q7:法拍屋欠繳的管理費要誰繳?
法院不會代為處理,要由得標人自己處理。
依司法院問答 Q0852,不論是管理費、水電費、瓦斯費或其他積欠費用,得標後都不得要求法院處理。
投標前建議主動向管理委員會查詢積欠明細,納入評估。
Q8:投標保證金得標後會退還嗎?
不退還,改為抵充應繳的購屋價款。
依司法院問答 Q0844,得標者的保證金直接用來抵充應付價金,不另返還。
未得標的投標人,保證金於開標當場領回。