建地貸款是什麼?可以貸幾成、要哪些條件?央行購地規定與年限說明
【免費諮詢】房屋土地二胎三胎最高 600 萬;麻吉 Pay 手機貸款 1+1 最高 30 萬;勞保一個月最高可貸 30 萬;機車貸款 1+1 專案最高 45 萬
目錄
「想買建地來自地自建,能辦貸款嗎?自備款要準備多少?」這是查詢建地貸款是什麼時最常有的疑問。
「建地」是口語說法,能不能辦、可以貸幾成,取決於那塊土地的法規分區。
中央銀行針對購買都市計畫住宅區或商業區土地所辦的抵押貸款,有一套「購地貸款」規定,包含成數上限、興建計畫要求與撥款方式,和購屋貸款規則不同。
這篇整理建地法規分類、央行購地貸款規定與貸款年限,幫你在買地前估算自備款。
建地貸款是什麼?
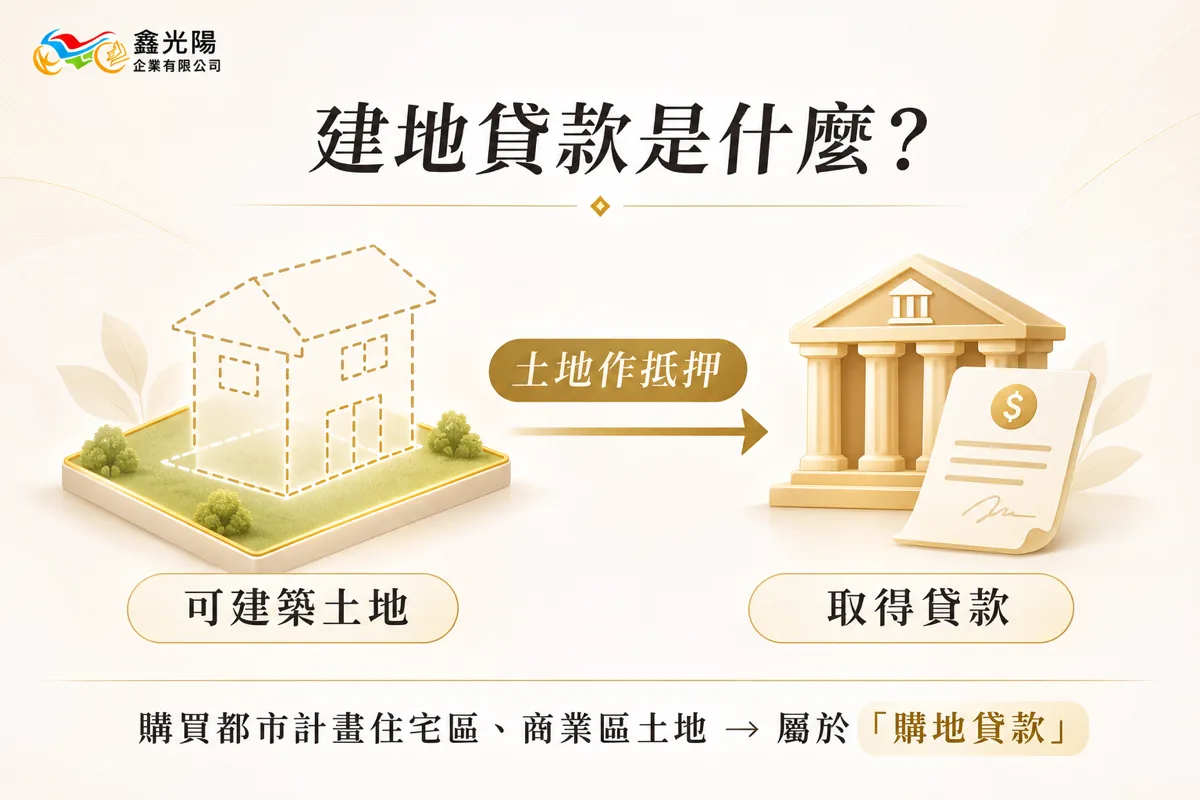
建地貸款是用可以建築使用的土地辦理的抵押貸款。
建地貸款屬於土地貸款的一種,買都市計畫住宅區或商業區土地辦的抵押貸款,在央行規定裡歸入「購地貸款」。
中央銀行的定義是:「購地貸款:指金融機構承作借款人為購買都市計畫劃定之住宅區或商業區土地,所辦理之抵押貸款。」
「金融機構」的範圍包含本國銀行、外國銀行在臺分行、信用合作社、農漁會信用部、中華郵政、保險公司等,都適用同一套購地貸款規定。
建地可以貸款嗎?
可以。
依中央銀行規定,借款人包含自然人及公司法人,個人買地也適用同一套購地貸款規定。
申請時要檢附具體興建計畫,貸款額度最高是取得成本與鑑價較低者的 5 成,其中 1 成要等動工後才撥。
哪些土地算是建地?
看土地在都市計畫範圍內還是外,分兩套分類。
都市土地依《都市計畫法》第 32 條,都市計畫得劃定住宅區、商業區、工業區等使用區,買住宅區或商業區土地辦的抵押貸款,就是央行規定所指的購地貸款。
非都市土地則依《區域計畫法施行細則》第 13 條,按使用地編定分類,編定為建築用地的有甲、乙、丙、丁種四類。
兩套分類整理如下:
| 土地類型 | 法規依據 | 用途重點 |
|---|---|---|
| 都市計畫住宅區、商業區 | 《都市計畫法》第 32 條 | 都市計畫劃定的使用區;買這類土地辦的抵押貸款是央行定義的購地貸款 |
| 甲種建築用地 | 《區域計畫法施行細則》第 13 條第 1 款 | 山坡地範圍外的農業區內建築使用 |
| 乙種建築用地 | 同上第 2 款 | 鄉村區內建築使用 |
| 丙種建築用地 | 同上第 3 款 | 森林區、山坡地保育區、風景區及山坡地範圍的農業區內建築使用 |
| 丁種建築用地 | 同上第 4 款 | 工廠及有關工業設施建築使用 |
央行的購地貸款規定只適用於都市計畫住宅區或商業區土地。
同條第 5 款農牧用地「供農牧生產及其設施使用者」,不屬於建築用地,拿農牧用地辦的貸款屬於農地貸款,條件另計。
建地貸款幾成?購地上限 5 成
買都市計畫住宅區或商業區土地所辦的購地貸款,額度上限是取得成本與鑑價較低者的 5 成,其中 1 成要等動工後才撥。
依中央銀行規定第五點第二款:「貸款額度最高不得超過購買土地取得成本與金融機構鑑價金額較低者之五成,其中一成應俟借款人動工興建後始得撥貸。」
買住宅區或商業區土地時,土地貸款成數的上限就是央行規定的這 5 成。
另外,取得成本「不含購買容積移轉費用、拆遷補償費等費用」(依中央銀行不動產抵押貸款業務規定問與答第 3 題),實際計算基準可能比總購地支出小。
示範假設值:兩個情境的土地取得成本都是 1,000 萬元,只計土地價款,實際核貸金額以金融機構審核為準。
以下試算:
| 項目 | 情境 A:鑑價 1,000 萬 | 情境 B:鑑價 900 萬 |
|---|---|---|
| 計算基準(取得成本與鑑價較低者) | 1,000 萬 | 900 萬 |
| 貸款上限(基準 × 5 成) | 500 萬 | 450 萬 |
| 動工後才撥(基準 × 1 成) | 100 萬 | 90 萬 |
| 動工前最多撥 | 400 萬 | 360 萬 |
| 至少自備(取得成本 − 貸款上限) | 500 萬 | 550 萬 |
那 1 成要等動工才撥,買地當下要先拿出的錢是取得成本減掉動工前撥款,情境 A 是 600 萬、情境 B 是 640 萬。
1 成動工款什麼時候撥?
借款人動工興建後才撥。
依問與答第 2 題,1 成動工款也是以取得成本與鑑價較低者計算,不是另外加出來的額外額度(如情境 A,500 萬裡的 100 萬就是這 1 成)。
如果鑑價低於取得成本(如情境 B 的 900 萬),1 成也按鑑價的 90 萬計算,不是按取得成本的 100 萬。
建地貸款條件有哪些?
中央銀行規定第五點對購地貸款列了 3 款限制。
2026 年 9 月 17 日理監事會決議、9 月 18 日起刪除第一款裡「切結於一定期間內動工興建」的要求,其他購地規定不變。
目前有效的條件主要有以下 3 項:
1. 檢附具體興建計畫
借款人需「檢附購買土地具體興建計畫」(第五點第一款)。
金融機構要查核的內容包含「建築計畫、財務計畫、還款計畫及其他授信所需考量之內容」(問與答 Q1)。
已撥款案件的動工時程,「由金融機構依授信實務個案核實認定辦理」。
2. 自地自建也要符合規定
有人以為購地是為了自己建廠辦、商辦或自地自建,可以不受購地貸款規定約束。
依問與答 Q10,借款人主張這類用途,央行的回答是「是。」
也就是仍受規定限制,興建計畫和成數上限一樣適用。
3. 不得另以周轉金加貸
第五點第三款規定:「除前款貸款額度外,不得另以周轉金或其他名目,額外增加貸款金額。」
如果要在 5 成上限以內追加貸款,依問與答 Q11 是可以的;但不能以另立周轉金名目突破 5 成上限。
建地貸款可以貸幾年?
建地貸款幾年,央行購地貸款規定(第五點)並沒有訂定年限,只列了興建計畫、成數與不得另加貸三款;年限由各金融機構自行核定。
有銀行官網標示購地貸款期限「五年以內」,對象是「購買建築基地並興建房屋之法人或個人」;也有銀行的購地擔保放款(對象是企業)標示最長 3 年。
實際以各機構條款為準,申請前需向金融機構確認。
還款來源方面,有銀行官網寫「基地轉售或建物完工出售或貸款到期償還」,也有銀行說明按月繳息、到期以出售房地價款或購屋者貸款償還,各機構做法不同。
哪些情況不適用購地規定?
整理建地貸款注意事項,還要知道央行規定有幾種例外或另有規定的情形:
1. 都更與危老重建案
依中央銀行規定第八點,依都市更新條例、都市危險及老舊建築物加速重建條例或其他配合政府政策進行重建的案件,不適用本規定。
這表示都更或危老重建融資不受這套 5 成成數限制。
2. 土地上已有住宅或營業建物
依問與答 Q8,借款人切結建物確實供營業或住宅(自用或出租)使用、金融機構查證屬實,可不受「應檢附具體興建計畫」與 1 成要等動工後才撥的限制。
不過,若借款人計畫拆除舊建物重建,就必須依購地貸款規定重新辦理,回到興建計畫與 1 成動工款的要求。
3. 工業區閒置土地另有規定
依中央銀行規定第七點,經濟部轄管工業區閒置土地公告清冊所列的土地,抵押貸款最高是鑑價的 4 成(比購地貸款的 5 成更低)。
抵押土地已動工興建開發,或借款人檢附具體興建開發計畫並切結 1 年內動工,則不受 4 成限制。
中央銀行 2026 年 9 月修正時,工業區閒置土地這條規定「維持不變」。
結論:看懂分區與成數,資金才排得開
建地貸款和房屋貸款是兩套規定,土地屬於哪個分區決定適用哪條規定,而 5 成上限加上 1 成動工款的結構,決定了自備款要準備多少。
搞清楚那塊土地的法規分區與央行購地貸款規定,才能在買地前把資金需求算準。
買地前建議把具體興建計畫與資金規劃準備好,向金融機構確認年限與還款方式。
鑫光陽提供土地(含持分)貸款諮詢,電話 0800-688-158、LINE @084cmdhf(週一至週五 09:00–18:00)。
更多貸款資訊
- 持分土地可以貸款嗎?分別共有 vs 共同共有貸款差在哪?持分土地貸款利率成數一次看
- 原住民保留地可以貸款嗎?原住民土地怎麼貸?銀行不收怎麼辦?正確方法不藏私
- 房屋一胎房屋二胎是什麼?一次搞懂房屋貸款種類的所有疑惑
- 房屋貸款的常見疑惑一次解答!搞懂利率、綁約、寬限期,讓你購屋更安心!
建地貸款常見問題 FAQ
Q1:建地貸款跟房貸一樣嗎?
不一樣。
中央銀行的「購屋貸款」是買建物權狀含「住」字樣的非高價住宅(含基地)所辦的貸款;「購地貸款」是買都市計畫住宅區或商業區土地所辦的抵押貸款。
購地貸款另有興建計畫要求和 1 成動工款限制,成數上限也和購屋貸款分開規定。
Q2:個人可以申請建地貸款嗎?
可以。
依中央銀行規定第二點第十二款,借款人包含自然人及公司法人,個人買地辦購地貸款適用同一套規定。
有銀行官網的購地貸款對象也明列「法人或個人」,不限公司戶。
Q3:自地自建也要附興建計畫嗎?
要。
依問與答 Q10,借款人主張購地目的是自地自建、建廠辦或商辦,仍受央行購地貸款規定限制,興建計畫要求與 5 成上限一樣適用。
不論用途,只要是購買都市計畫住宅區或商業區土地辦的貸款,就必須符合規定。
Q4:買的建地上有舊房子,也算購地貸款嗎?
算,但有例外。
依問與答 Q8,土地上有建物且借款人切結建物供營業或住宅(自用或出租)使用、金融機構查證屬實,可不受興建計畫與 1 成動工後才撥的限制。
如果打算拆除舊建物重建,就要依購地貸款規定重新辦理,回到興建計畫與 1 成動工款的要求。
Q5:鑑價比買價低時,貸款怎麼算?
以取得成本與鑑價「較低者」為基準,乘以 5 成計算上限。
例如取得成本 1,000 萬元、鑑價 900 萬元,計算基準是 900 萬元,貸款上限是 450 萬元,1 成動工款是 90 萬元。
這表示鑑價比買價低時,自備款需求會增加,買地前需先評估鑑價可能落在哪個區間。
Q6:土地取得成本包含容積移轉費用嗎?
不包含。
依問與答 Q3,取得成本「不含購買容積移轉費用、拆遷補償費等費用」。
計算 5 成上限時只用土地本身的取得成本,容積移轉費用和拆遷補償費不計入基準,實際計算基準可能比總購地支出小。
Q7:2026 年購地貸款規定改了什麼?
中央銀行 2026 年 9 月 17 日理監事會決議、9 月 18 日起刪除購地貸款「切結於一定期間內動工興建」的規定。
原本借款人需要切結在一定期間內動工,修正後不再要求切結動工。
5 成上限、保留 1 成動工款、工業區閒置土地 4 成等規定維持不變。
Q8:規定改之前送件的案子怎麼算?
依中央銀行規定第十一點,2026 年 9 月 18 日前已錄案未撥款的案件,原則適用錄案時的規定;若修正後規定對借款人較有利,適用修正後規定。
已撥款案件的動工時程,由金融機構依授信實務個案核實認定。